Decisão é importante porque coloca fim em discussão antiga entre Fisco e Indústrias sobre utilização de crédito do imposto em produtos finais X produtos intermediários usados no processo de produção
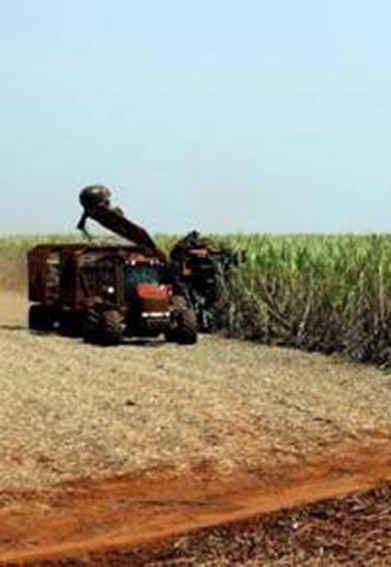
Uma decisão recente da 1ª Seção do Superior Tribunal de Justiça garantiu a uma usina produtora de etanol, açúcar e energia elétrica a partir da cana-de-açúcar, o direito de utilizar créditos de ICMS (possibilidade de abatimento de valores referentes a esse tributo) na aquisição de produtos intermediários necessários para sua atividade-fim, ainda que consumidos ou desgastados gradativamente no processo produtivo. Entram nessa lista moendas, eletrodos, óleos consumidos no setor produtivo, rolamentos, cabos, correias, entre outros.
O entendimento é importante porque traz uma sinalização positiva para contribuintes que discutem com o Fisco a interpretação da Lei Kandir [1] — norma que regulamenta o ICMS. A controvérsia contempla o fato de o Fisco defender que esses apetrechos não fariam parte do produto final, mas utilizados e consumidos durante o processo de industrialização, por isso não geraria direito ao crédito.
O caso chegou à 1ª Seção do STJ depois de o Tribunal de Justiça de São Paulo negar o pedido da Usina de registro de créditos de ICMS sobre produtos intermediários não consumidos instantaneamente no processo produtivo. O STJ reverteu a decisão e se colocou favorável aos contribuintes, admitindo o creditamento referente à aquisição de materiais empregados no processo produtivo, produtos intermediários, inclusive os consumidos ou desgastados gradativamente, desde que comprovada a necessidade de sua utilização para a realização do objeto social da empresa, ou seja, a essencialidade em relação à atividade-fim.
Segundo Henrique Munia e Erbolato, sócio tributarista do Santos Neto Advogados, a decisão aplica o princípio da não cumulatividade do ICMS eliminando interpretação restritiva e ilegal que era adotada pela Fazenda Estadual. O processo agora retornará ao TJ-SP para análise de quais produtos intermediários são essenciais ao objeto social da usina para autorizar o registro dos créditos. “Esse mesmo entendimento poderá ser aplicado para demais indústrias produtivas, sendo beneficiário final o consumidor”, completa o advogado.